22. september 2026
56,6 procent af midlerne på danske børneopsparinger står i dag kontant. Ifølge SJF Bank kan det koste et barn over 75.000 kroner i tabt købekraft og afkast sammenlignet med en investeret opsparing.
Mange danskere indbetaler trofast til deres børns opsparing for at give dem et økonomisk forspring i voksenlivet. Men for mere end halvdelen af børneopsparingerne risikerer pengene at miste værdi over tid.
Ifølge tal fra Finanstilsynet har danskerne næsten 12,9 mia. kr. stående på børneopsparinger. Heraf er 7,3 mia. kr., svarende til 56,6 %, ikke investeret.
Ifølge Steen Grøndahl, underdirektør og chef for Formue og Kapitalmarked i SJF Bank, er det en udbredt misforståelse, at kontanter er den mest sikre løsning.
"Vi ser desværre, at mange forældre i deres bedste mening lader børneopsparingen stå kontant for at undgå, at værdien svinger på aktiemarkedet. Men når tidshorisonten er 15, 18 eller sågar 21 år, er kontanter faktisk det mest risikable valg. Man låser sig nemlig til en fast og næsten garanteret udhuling af købekraften,” forklarer underdirektøren.
Når pengene står kontant i mange år, bliver de gradvist mindre værd, fordi priserne stiger hurtigere end afkastet på opsparingen.
"Når renten ligger omkring 1 %, og inflationen over tid nærmere ligger omkring 2 %, bliver pengene mindre værd i reelle værdier år for år. Det mærker man ikke fra måned til måned, men over 18 år bliver forskellen enorm,” understreger han.
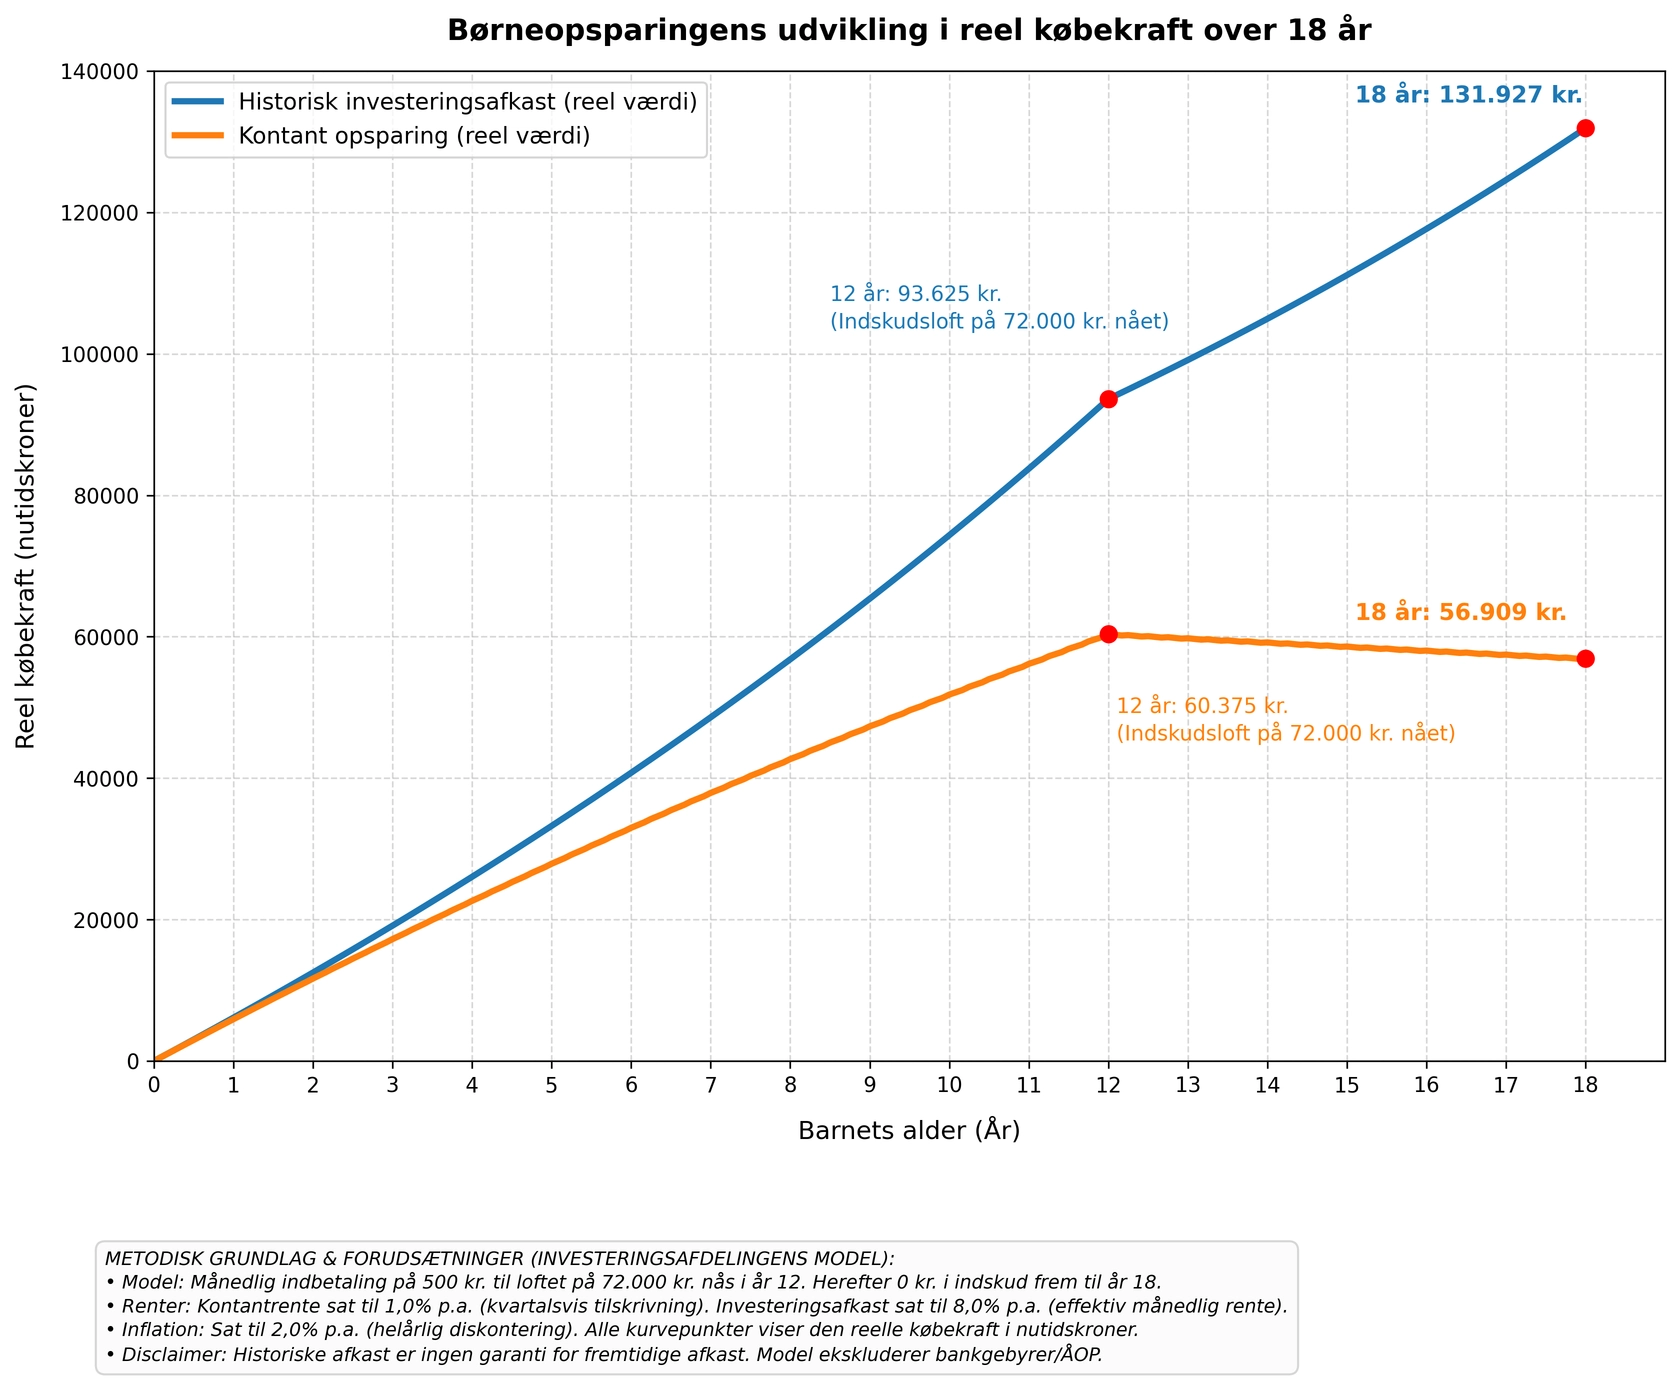
Hvis der indbetales 500 kr. om måneden, når man loftet for børneopsparingen på 72.000 kr. efter 12 år. Lader man herefter pengene stå kontant, indtil barnet fylder 18 år, falder den reelle købekraft til 56.909 kr.
Investeres opsparingen derimod med et gennemsnitligt årligt afkast på 8 %, vokser den reelle værdi til 131.927 kr. Det svarer til 75.018 kr. mere til barnet.
"Børneopsparingen er skattefri og et af de stærkeste økonomiske fundamenter, vi kan give vores børn. Der er et enormt, uforløst potentiale i at få pengene ud at arbejde, og det potentiale skal vi blive langt bedre til at hjælpe familierne med at udnytte," forklarer Steen Grøndahl.
Hans råd er derfor enkelt:
"Tjek din netbank i dag og undersøg, hvordan pengene er placeret. Står de kontant, bør man tage en dialog med banken om de investeringsmuligheder, der findes. For de fleste børn er tiden den største fordel, de har. Jo tidligere pengene kommer i arbejde, desto større er potentialet,” understreger Steen Grøndahl.
| Analysens metodiske grundlag og forudsætninger | |
|---|---|
| Datagrundlag | Finanstilsynets officielle serie "Pengeinstitutter: Statistisk materiale 2025", specifikt Tabel 2.15 ("Særlige indlånsformer, grp. 1-3"), linje 3 ("Børneopsparingskonti"), samt tabellens opgørelse over tilhørende børneopsparingsdepoter. De kontante indskud udgør præcis 56,59 % af den samlede børneopsparingsmasse i opgørelsen. |
| Beregningsmodel | Matematisk fremskrivning foretaget månedligt. Kontantscenariet tilskrives en effektiv kvartalsvis rente baseret på 1,0 % p.a. Investeringsscenariet tilskrives en effektiv månedlig rente baseret på 8,0 % p.a. Det antages, at der indbetales 500 kr./md. i de første 12 år, indtil det lovmæssige loft på 72.000 kr. nås, hvorefter indskud ophører frem til år 18. |
| Inflationskorrektion | Inflation er sat til 2,0 % p.a. Købekraften (reelle værdier) beregnes ved en helårlig inflationsdiskontering af de akkumulerede saldi. |
| Modellens resultater (Reel købekraft) |
|
| Forudsætninger & forbehold | Kontantrente er sat til 1,0 % p.a., og historisk aktieafkast er sat til 8,0 % p.a. (baseret på langsigtede globale indeks som MSCI World). Modellen medregner ikke løbende bankgebyrer/ÅOP i investeringsscenariet, hvilket vil reducere det endelige resultat en smule afhængigt af produktvalg. Historiske afkast er ingen garanti for fremtidige afkast. |
| Kilde | Finanstilsynet, Statistik om sektoren (Pengeinstitutter: Statistisk materiale 2025) |
