14. oktober 2026
af Jes Asmussen
Der var nok en del investorer, der holdt vejret her op til offentliggørelsen af de amerikanske forbrugerpriser for september, da udfaldet af inflationsrapporten ses som en vigtig lakmustest for udsigterne til flere renteforhøjelser fra den amerikanske centralbank.
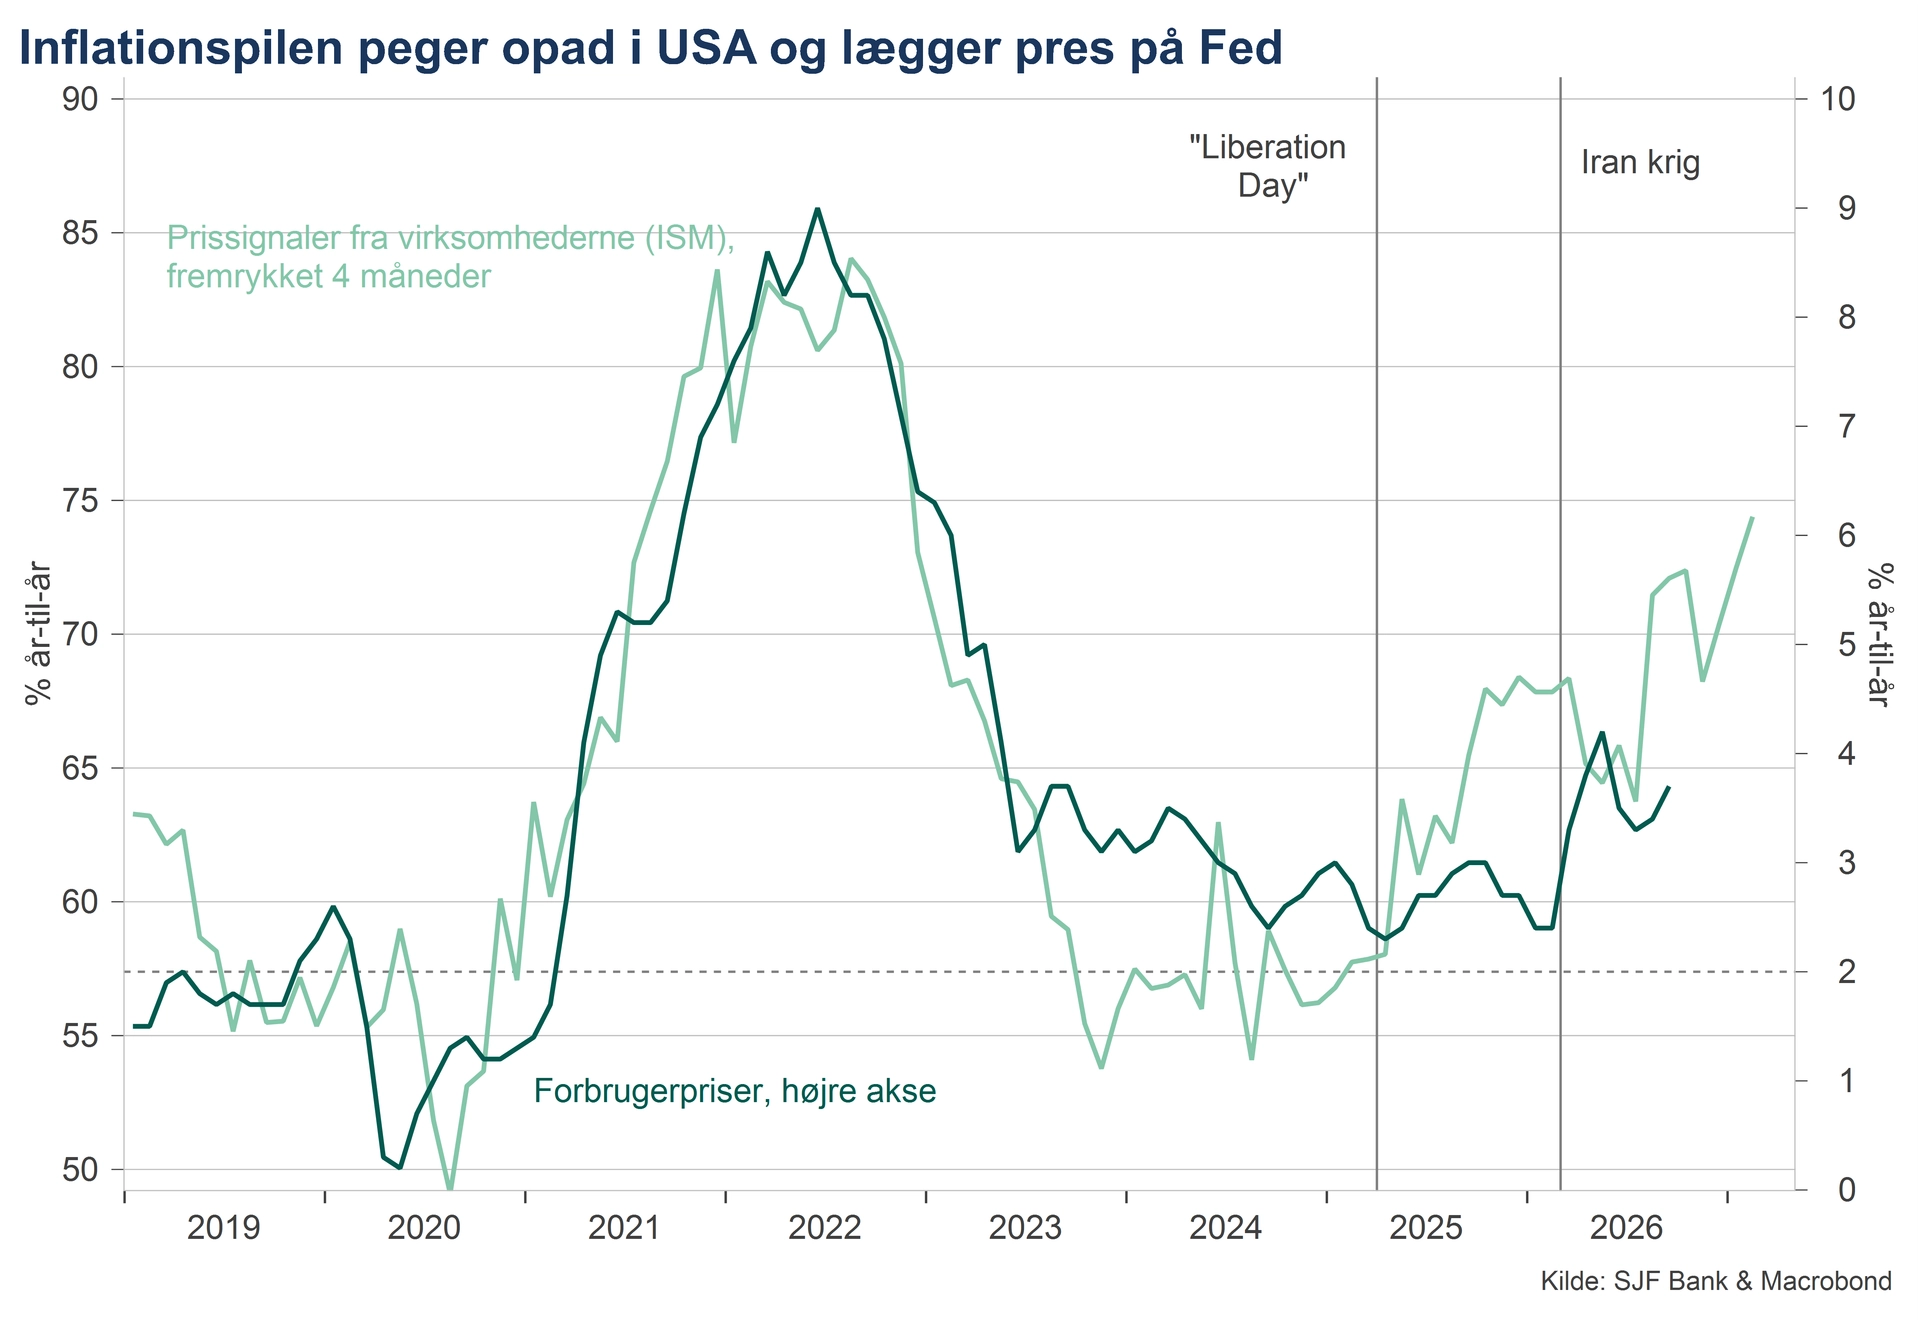
Og havde man håbet på, at inflationen ville vise sig fra sin afdæmpede side, så blev man skuffet. Den overordnede inflation steg således fra 3,4 % til 3,7 %. Og mere bekymrende så steg den såkaldte kerneinflation (der renser ud for priserne på energi og fødevarer) fra 2,4% til 2,6 %, hvor der var ventet en mindre stigning til 2,5 %.
Nu lyder det ikke af så meget af en overraskelse, men tendensen i retning af, at inflationen ikke ser ud til at være på vej mod Fed’s målsætning, er nok det, der betyder mest. Og så også, at der er tegn på, at det ikke kun er dyrere energi, der presser priserne i vejret.
Det øgede prispres i økonomien sender dermed et signal om, at Fed har mere arbejde at gøre for at få bedre styr på inflationsudviklingen. For indeværende er der da heller ikke meget, der peger på, at inflationen skulle være på vej ned, som også afspejlet i virksomhedernes prissignaler, jf. figur.
Forud for inflationstallene var forventningerne til renteforhøjelser fra Fed blevet droslet lidt ned, blandt andet på baggrund af udtalelser fra en stribe Fed-medlemmer, der pegede på, at det var sandsynligt, at der ville komme bare en mere renteforhøjelse inden udgangen af året, men dagens stærkere end ventede inflationstal ændrer nok ved det narrativ.
Det afspejler sig også i det samme i markedernes prisning af sandsynligheden for en renteforhøjelse på Fed’s rentemøde i slutningen af denne måned (28/10), hvor der nu ses lige under 50 % sandsynlighed for en renteforhøjelse mod omkring 20 % før inflationstallene blev offentliggjort.
Og reaktionen kommer da også prompte på de finansielle markeder, hvor obligationsrenterne på begge sider af Atlanten er steget markant – dog mest i USA, hvor for eksempel den 2-årige statsobligationsrente i skrivende stund er steget med mere end 0,15 %-point, mens den 10-årige rente er steget med mere end 0,1 %-point.
De højere renter slår også igennem på aktiemarkederne, hvor de amerikanske aktiefutures nu peger på en markant negativ åbning, ikke mindst for det teknologitunge Nasdaq-indeks, og samtidigt er USD blevet styrket over for EUR.
