4. november 2026
Af cheføkonom Jes Asmussen
Midt i al støjen fra det amerikanske midtvejsvalg skal man ikke glemme, at der også sker ting og sager på vores mere hjemlige breddegrader, som formentligt har en større betydning for udviklingen i for eksempel de danske boligrenter med kortere løbetid. De er i vid udstrækning mere afhængige af rentebeslutningerne i den Europæiske Centralbank (ECB), som gør det yderst interessant at følge, hvordan det går med prispresset i euroområdet.
Og her fik vi så dugfriske inflationstal i dag, som i hvert fald på overfladen måske ikke just var den mest opløftende læsning. Årsstigningstakten i forbrugerpriserne trak således i vejret fra 3,8 % til 4,0 % i oktober, hvormed inflationen nu er præcis dobbelt så høj som det mål, ECB styrer dens rentebeslutninger efter, og der er også tale om den højeste inflation i 3 år.
Ved første øjekast burde det være et signal om, at ECB kan være på nippet til at sætte renten op igen til december, efter at centralbanken i forrige uge valgte at holde renten i ro. Vi har da også set en stribe centralbanksmedlemmer være ude at sige i denne uge, at arbejdet fra ECB’s side for at tæmme inflationen muligvis ikke er ovre endnu.
Jeg vil dog mene, at det er for tidligt at låse sig fuldstændigt fast på det udfald. Der er naturligvis stadig en risiko for, at konflikten i Mellemøsten kan udvikle sig i en retning, der fører til yderligere stigninger i priserne på brændstof, ligesom lave gaslagre i euroområdet her ved indgangen til fyringssæsonen også kan skubbe yderligere til gaspriserne i den kommende tid.
Men det jeg bider mærke i er, at den stigning, vi ser i inflationen lige nu, næsten udelukkende er drevet af energipriserne, hvor der, modsat hvad vi så under den forrige inflationskrise for et par år siden, fortsat ikke er tegn på, at prispresset er begyndt at sprede sig – de såkaldte anden runde effekter.
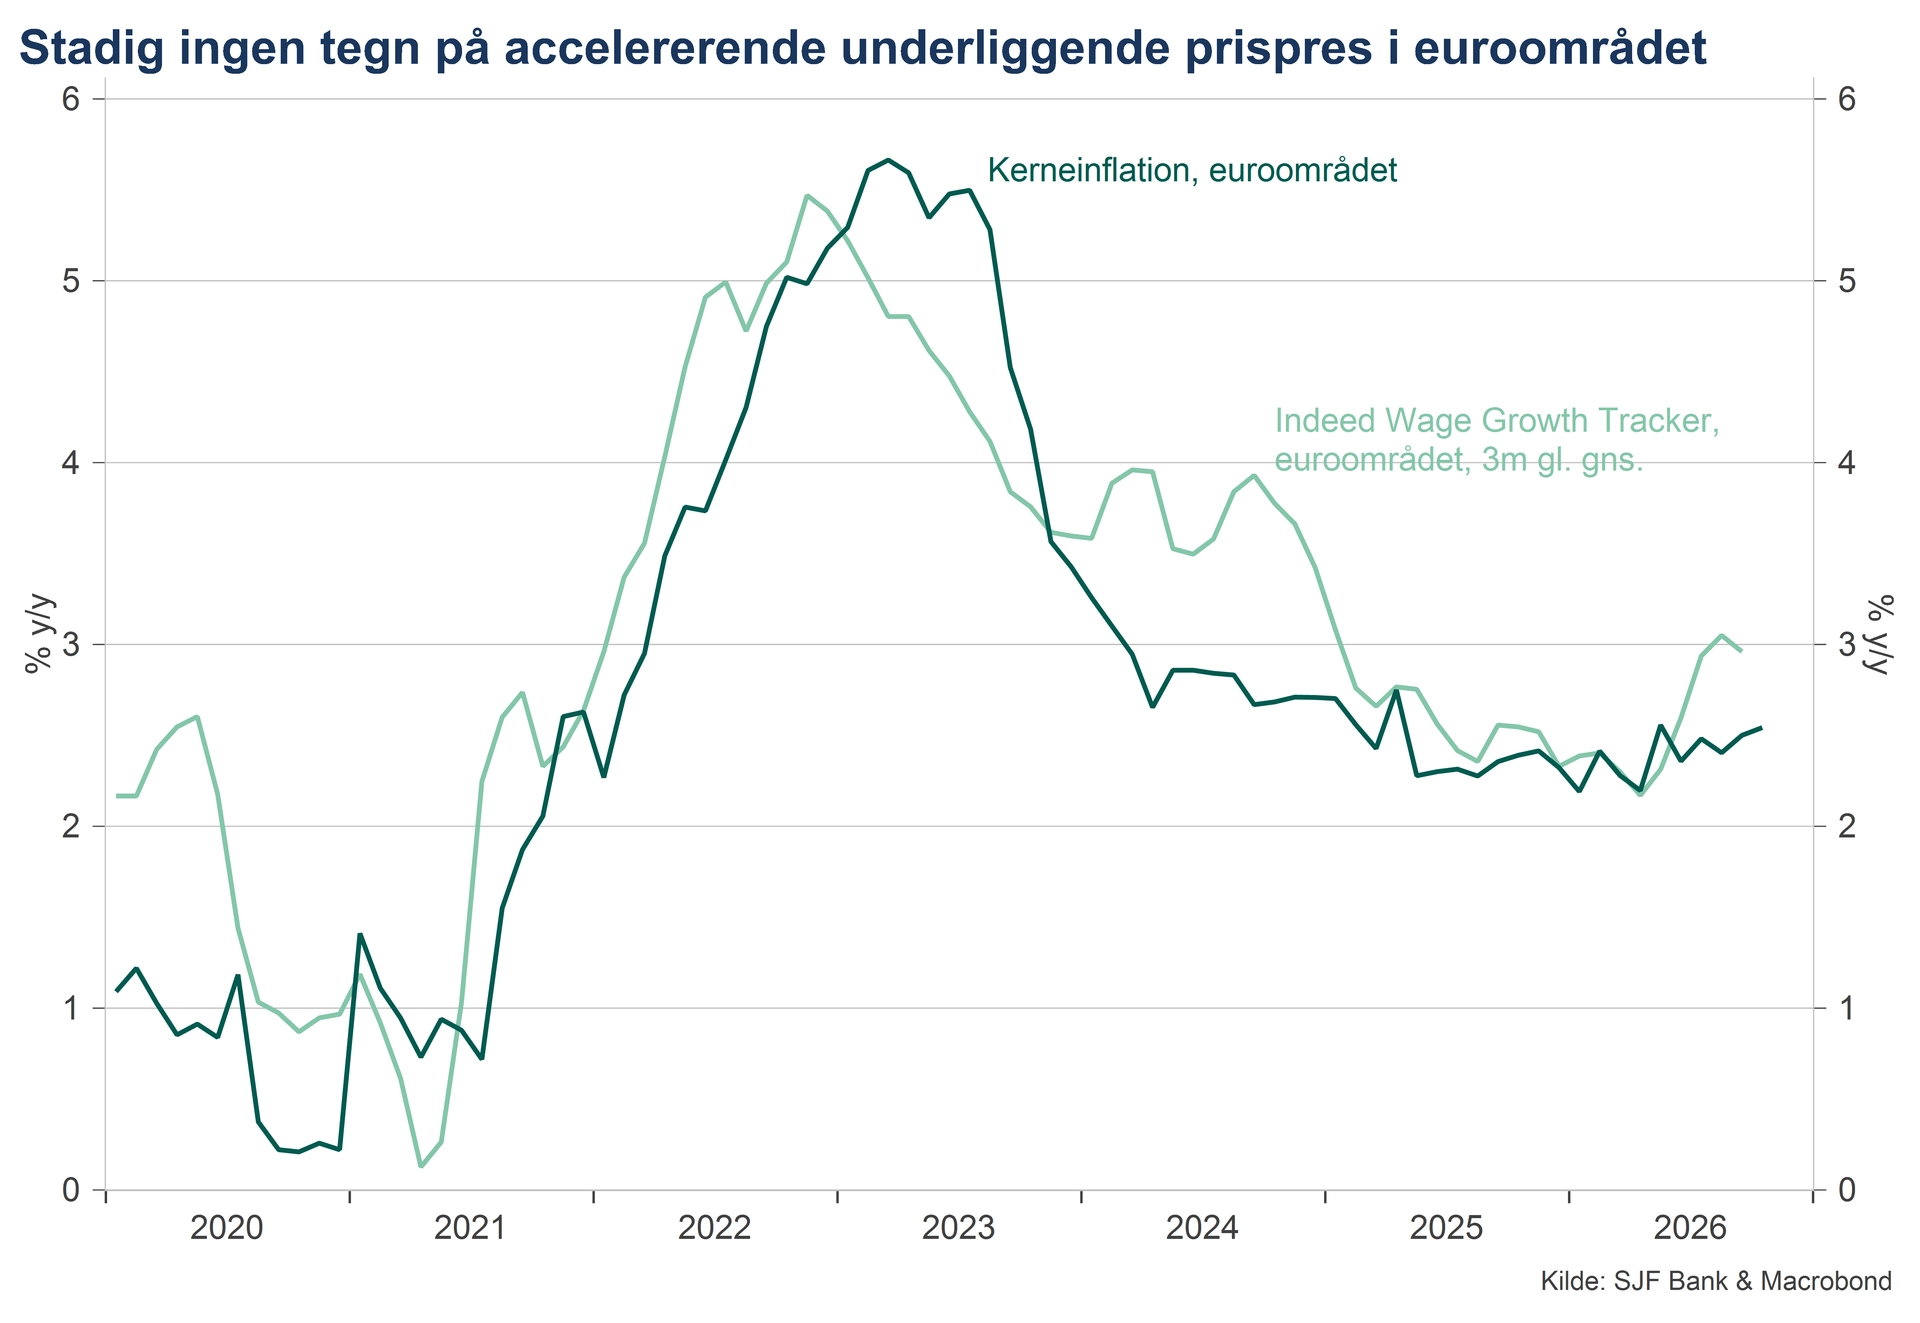
Netop risikoen for, at vi begynder at se et mere bredt baseret prispres, er det, der holder ECB-medlemmerne vågne om natten, men med en kerneinflation (hvor der ses bort fra priserne på bl.a. energi og fødevarer) der holdt sig uændret på 2,5 % i oktober, er der altså som nævnt ingen tegn på, at et sådant scenarie er ved at materialisere sig endnu.
Vi befinder os da også efter min vurdering i en fundamentalt anderledes situation end under den forrige inflationsbølge, hvor forbrugernes villighed og mulighed for at absorbere prisstigninger i dag ses som værende væsentligt lavere end i 2022, hvormed virksomhederne har sværere ved at sende deres øgede omkostninger videre til forbrugerne.
Der er desuden heller ikke det samme pres på arbejdsmarkedet, som vi så da vi kom bragende ud af corona-krisen, og den stigende inflation, vi har set indtil videre, har da heller ikke givet anledning til et nævneværdigt øget lønpres. Indeeds månedlige løntracker er ganske vist steget noget igennem 2026, jf. figur, men vi er fortsat milevidt fra de lønstigninger på den høje side af 5 %, som vi så i 2022.
Ydermere er de langsigtede inflationsforventninger faktisk faldet en smule på det seneste. Og som sidste krølle på halen, så ser vi, at kreditforholdene i euroområdet er blevet forværret samtidig med, at højere obligationsrenter er med til at dæmpe efterspørgselspresset i økonomien. Det gælder ikke mindst i Frankrig, der også presses på den økonomiske front af den betydelige gældsmæssige og politiske uro, som på spidsen også ses at sætte begrænsninger på ECB’s manøvrerum.
Så efter min vurdering er spørgsmålet om der kommer en renteforhøjelse til december stadig åbent. Markederne ser det da heller ikke som skåret i sten, men der er dog efter dagens inflationstal indpriset omkring 90 % sandsynlighed for, at det vil ske. Og man skal da heller ikke undervurdere risikoen for, at energichokket vil sprede sig mere til andre priser i de kommende måneder, så det er naturligvis en udvikling, der skal følges nøje.
Og skulle ECB vælge at sætte renten op i december, hvilket jeg ser som 50/50, så vil det efter min vurdering være den sidste renteforhøjelse i denne omgang – der er trods alt en grænse for, hvor meget modstandskraft der er tilbage i euroområdets økonomi.
