20. november 2026
af Jes Asmussen
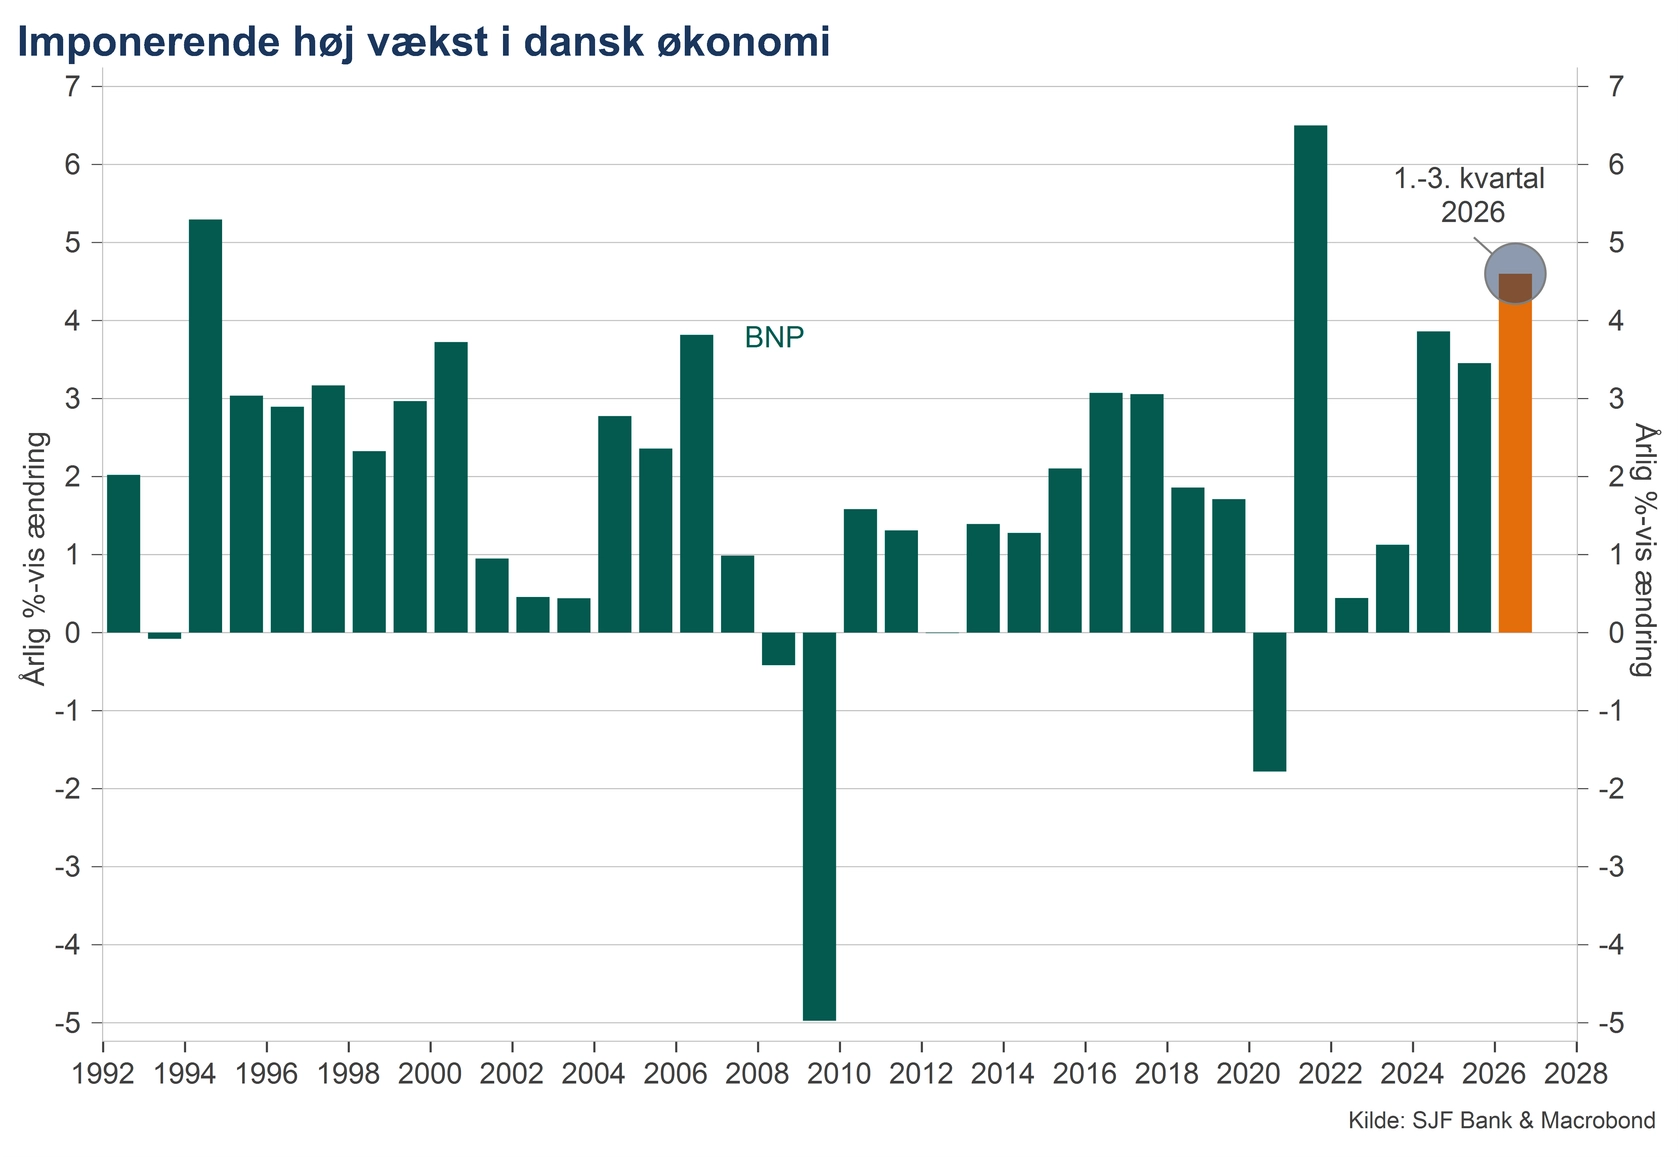
Efter en meget stærk udvikling i 1. halvår fortsatte den imponerende fremgang i dansk økonomi i 3. kvartal, hvor enhver frygt for en opbremsning i det danske vækstlokomotiv blev gjort til skamme.
Selv om væksten blev nedjusteret lidt bagud i tiden, er det ganske enkelt imponerende, at aktiviteten i dansk økonomi kører i så højt et tempo til trods for alle de modvinde, der har stået i kø i form af geopolitisk uro, stigninger i energipriserne samt højere renter.
Medicinalindustrien er fortsat en væsentlig drivkraft bag den stærke vækst vi har set i løbet af året, og det var også tilfældet i 3. kvartal. Ser man bort fra medicinalindustrien var der dog også tale om fremgang i økonomien, om end i et lidt mere adstadigt tempo.
De pæne væksttal for 3. kvartal betyder, at vi ser ind i en økonomisk vækst for året som helhed, der med al sandsynlighed kommer til at ligge på den høje side af 4%.
Man skal naturligvis ikke være blind over for, at der fortsat er risici forude for dansk økonomi, hvor den modstandskraft, vi har set hidtil over for blandt andet højere energipriser, geopolitisk uro og højere renter, stadig kan blive udfordret.
Finansiel uro fra for eksempel en forværring af den gældsmæssige og politiske krise i Frankrig eller fra en bristet mulig AI-boble – en risiko der er værd at holde øje med givet den seneste tids udvikling på aktiemarkederne – kan også tynge på den fremadrettede udvikling, og vi regner da også med en mere afdæmpet økonomisk vækst til næste år.
Desuden skal det også understreges, at selv om dansk økonomi vokser med mere end 4%, så er det som nævnt fortsat de større virksomheder og især medicinalindustrien, der trækker det meste af læsset. Her foregår den største del af produktionen i udlandet, som altså ikke direkte mærkes herhjemme.
Og da vi samtidigt ser, at priserne på de varer vi sælger i udlandet udvikler sig svagere i forhold til de priser vi betaler for at købe varer i udlandet, så er indkomsterne i Danmark ikke steget i samme tempo som den stærke udvikling i produktionen.
Den imponerende overordnede BNP-vækst på over 4% er derfor nok ikke helt retvisende for, hvordan det føles for alle herhjemme, og det er måske også en medvirkende forklaring på, hvorfor vi ser, at forbrugernes humør stadig er i kulkælderen (understreget af dagens fald i forbrugertilliden), og at de stadig sparer en historisk høj andel af deres indkomster op.